Domain cfas.de kaufen?
Wir ziehen mit dem Projekt
cfas.de um.
Sind Sie am Kauf der Domain
cfas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfas.de kaufen?
Warum leuchtet ABS nach dem Reifenwechsel?
Das ABS-Licht kann nach einem Reifenwechsel leuchten, wenn die Sensoren des ABS-Systems nicht richtig kalibriert sind oder wenn die Reifen unterschiedliche Durchmesser haben. Dies kann zu einer falschen Geschwindigkeitsmessung führen und das ABS-System aktivieren. Es ist wichtig, sicherzustellen, dass die Sensoren korrekt positioniert und kalibriert sind und dass die Reifen den gleichen Durchmesser haben, um das Problem zu beheben. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **


Ähnliche Suchbegriffe für Zahlungsunfähigkeit-nach-81b-Abs
Top-Angebote
Produkte zum Begriff Zahlungsunfähigkeit-nach-81b-Abs:
-
Stiegeler, Arndt: Basis-Finanzanalyse für Privathaushalte nach DIN 77230Basis-Finanzanalyse für Privathaushalte nach DIN 77230 , Anwendung in der Praxis , Sonstige > Auto-Tuning & -Styling , Auflage: 2., vollständig überarbeitete und erweiterte Ausgabe, Erscheinungsjahr: 20241206, Titel der Reihe: Beuth Kommentar##, Autoren: Kuckertz, Wolfgang~Stiegeler, Arndt, Redaktion: DIN e. V., Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Ausgabe, Seitenzahl/Blattzahl: 190, Keyword: Altersvorsorge; Arbeitskraftverlust; Bedarfsstufe; Familienabsicherung; Finanzanalyse; Finanzberatung; Finanzen; Finanzprodukt; Haftungsrisiko; Immobilien; Investition; Kapitalanlage; Liquidität; Nachhaltigkeitspräferenz; Nachhaltigkeitsscoring; Privathaushalt; Risikoanalyse; Vermögensaufbau; Versicherungsberatung; Versicherungsvermittlung, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Finanzwirtschaft~Technologie~Versicherung - Versicherungskaufmann, Fachkategorie: Versicherung und Versicherungsmathematik~Green finance / sustainable finance~Private wealth management~Bankwesen und Finanzen: Lehrbücher, Handbücher~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 10, Gewicht: 294, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewebeschlauch PVC 81B mit Einlage 9x3mm 50m blau transparent APD ; APD Schlauchtechnik (81B 009 30 50)Einleitung PVC-Gewebeschlauch, 3-lagig Eigenschaften • Hohe Flexibilität\n• Silikonfrei\n• Toleranzen gem. DIN 16940\n• Geprüft nach DIN EN ISO 1402-7.2 (Stand 04/2010), Wasser als Medium bei 20 °C Umgebungstemperatur\n• Erfüllt die Anforderungen der Richtlinie 2002/95/EC (RoHS) und 1907/2006/EC (REACH)\n• Material: PVC, verstärkt mit hochreißfestem Polyestergarn\n• Temperaturbeständigkeit: –20 °C bis +65 °C (81B 009 30 50)78,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gewebeschlauch PVC 81B mit Einlage 13x3,0mm 50m blau transparent APD ; APD Schlauchtechnik (81B 013 30 50)Einleitung PVC-Gewebeschlauch, 3-lagig Eigenschaften • Hohe Flexibilitätn• Silikonfrein• Toleranzen gem. DIN 16940n• Geprüft nach DIN EN ISO 1402-7.2 (Stand 04/2010), Wasser als Medium bei 20 °C Umgebungstemperaturn• Erfüllt die Anforderungen der Richtlinie 2002/95/EC (RoHS) und 1907/2006/EC (REACH)n• Material: PVC, verstärkt mit hochreißfestem Polyestergarnn• Temperaturbeständigkeit: –20 °C bis +65 °C (81B 013 30 50)105,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wer erstellt Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO wird in der Regel vom Gericht erstellt, das für die Durchführung des Pfändungsverfahrens zuständig ist. Diese Bescheinigung bestätigt, dass bestimmte Vermögenswerte pfändbar sind und dient als Grundlage für den Gläubiger, um die Pfändung durchzuführen. Der Gläubiger kann die Bescheinigung beim Gericht beantragen, nachdem er einen vollstreckbaren Titel gegen den Schuldner erwirkt hat. Die Bescheinigung nach § 850k Abs. 5 ZPO ist wichtig, um sicherzustellen, dass die Pfändung rechtmäßig und korrekt durchgeführt wird. **
-
Wer darf Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO darf von einem Rechtsanwalt oder einem Notar ausgestellt werden. Diese Bescheinigung dient dazu, dass Gläubiger einen Pfändungsschutz für bestimmte Vermögenswerte geltend machen können. Sie muss bestimmte Voraussetzungen erfüllen und die entsprechenden Angaben enthalten, um gültig zu sein. Es ist wichtig, dass die Bescheinigung korrekt und rechtzeitig erstellt wird, um den Pfändungsschutz wirksam zu aktivieren. In einigen Fällen kann es auch sinnvoll sein, sich von einem spezialisierten Anwalt beraten zu lassen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt sind. **
-
Wann verjährt ein Verfahren nach 170 Abs 2?
Wann verjährt ein Verfahren nach 170 Abs 2? **
-
Wer stellt Bescheinigung nach 850k Abs 5 ZPO aus?
Die Bescheinigung nach § 850k Abs. 5 ZPO wird in der Regel von einem Rechtsanwalt oder einer Rechtsanwältin ausgestellt. Diese Person prüft die Voraussetzungen für die Bescheinigung und bestätigt, dass der Schuldner zahlungsunfähig ist. Die Bescheinigung ist wichtig für den Antrag auf Pfändungsschutz nach § 850k ZPO und dient als Nachweis für das Gericht. Es ist wichtig, dass die Bescheinigung von einer qualifizierten Person ausgestellt wird, um rechtliche Konsequenzen zu vermeiden. Wer letztendlich die Bescheinigung ausstellt, hängt von den individuellen Umständen des Falles ab. **
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
Top-Angebote
Produkte zum Begriff Zahlungsunfähigkeit-nach-81b-Abs:
-
Stiegeler, Arndt: Basis-Finanzanalyse für Privathaushalte nach DIN 77230Basis-Finanzanalyse für Privathaushalte nach DIN 77230 , Anwendung in der Praxis , Sonstige > Auto-Tuning & -Styling , Auflage: 2., vollständig überarbeitete und erweiterte Ausgabe, Erscheinungsjahr: 20241206, Titel der Reihe: Beuth Kommentar##, Autoren: Kuckertz, Wolfgang~Stiegeler, Arndt, Redaktion: DIN e. V., Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Ausgabe, Seitenzahl/Blattzahl: 190, Keyword: Altersvorsorge; Arbeitskraftverlust; Bedarfsstufe; Familienabsicherung; Finanzanalyse; Finanzberatung; Finanzen; Finanzprodukt; Haftungsrisiko; Immobilien; Investition; Kapitalanlage; Liquidität; Nachhaltigkeitspräferenz; Nachhaltigkeitsscoring; Privathaushalt; Risikoanalyse; Vermögensaufbau; Versicherungsberatung; Versicherungsvermittlung, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Finanzwirtschaft~Technologie~Versicherung - Versicherungskaufmann, Fachkategorie: Versicherung und Versicherungsmathematik~Green finance / sustainable finance~Private wealth management~Bankwesen und Finanzen: Lehrbücher, Handbücher~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 10, Gewicht: 294, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum leuchtet ABS nach dem Reifenwechsel?
Das ABS-Licht kann nach einem Reifenwechsel leuchten, wenn die Sensoren des ABS-Systems nicht richtig kalibriert sind oder wenn die Reifen unterschiedliche Durchmesser haben. Dies kann zu einer falschen Geschwindigkeitsmessung führen und das ABS-System aktivieren. Es ist wichtig, sicherzustellen, dass die Sensoren korrekt positioniert und kalibriert sind und dass die Reifen den gleichen Durchmesser haben, um das Problem zu beheben. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Wer erstellt Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO wird in der Regel vom Gericht erstellt, das für die Durchführung des Pfändungsverfahrens zuständig ist. Diese Bescheinigung bestätigt, dass bestimmte Vermögenswerte pfändbar sind und dient als Grundlage für den Gläubiger, um die Pfändung durchzuführen. Der Gläubiger kann die Bescheinigung beim Gericht beantragen, nachdem er einen vollstreckbaren Titel gegen den Schuldner erwirkt hat. Die Bescheinigung nach § 850k Abs. 5 ZPO ist wichtig, um sicherzustellen, dass die Pfändung rechtmäßig und korrekt durchgeführt wird. **
-
Wer darf Bescheinigung nach 850k Abs 5 ZPO?
Die Bescheinigung nach § 850k Abs. 5 ZPO darf von einem Rechtsanwalt oder einem Notar ausgestellt werden. Diese Bescheinigung dient dazu, dass Gläubiger einen Pfändungsschutz für bestimmte Vermögenswerte geltend machen können. Sie muss bestimmte Voraussetzungen erfüllen und die entsprechenden Angaben enthalten, um gültig zu sein. Es ist wichtig, dass die Bescheinigung korrekt und rechtzeitig erstellt wird, um den Pfändungsschutz wirksam zu aktivieren. In einigen Fällen kann es auch sinnvoll sein, sich von einem spezialisierten Anwalt beraten zu lassen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt sind. **
Ähnliche Suchbegriffe für Zahlungsunfähigkeit-nach-81b-Abs
-
Gewebeschlauch PVC 81B mit Einlage 9x3mm 50m blau transparent APD ; APD Schlauchtechnik (81B 009 30 50)Einleitung PVC-Gewebeschlauch, 3-lagig Eigenschaften • Hohe Flexibilität\n• Silikonfrei\n• Toleranzen gem. DIN 16940\n• Geprüft nach DIN EN ISO 1402-7.2 (Stand 04/2010), Wasser als Medium bei 20 °C Umgebungstemperatur\n• Erfüllt die Anforderungen der Richtlinie 2002/95/EC (RoHS) und 1907/2006/EC (REACH)\n• Material: PVC, verstärkt mit hochreißfestem Polyestergarn\n• Temperaturbeständigkeit: –20 °C bis +65 °C (81B 009 30 50)78,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gewebeschlauch PVC 81B mit Einlage 13x3,0mm 50m blau transparent APD ; APD Schlauchtechnik (81B 013 30 50)Einleitung PVC-Gewebeschlauch, 3-lagig Eigenschaften • Hohe Flexibilitätn• Silikonfrein• Toleranzen gem. DIN 16940n• Geprüft nach DIN EN ISO 1402-7.2 (Stand 04/2010), Wasser als Medium bei 20 °C Umgebungstemperaturn• Erfüllt die Anforderungen der Richtlinie 2002/95/EC (RoHS) und 1907/2006/EC (REACH)n• Material: PVC, verstärkt mit hochreißfestem Polyestergarnn• Temperaturbeständigkeit: –20 °C bis +65 °C (81B 013 30 50)105,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
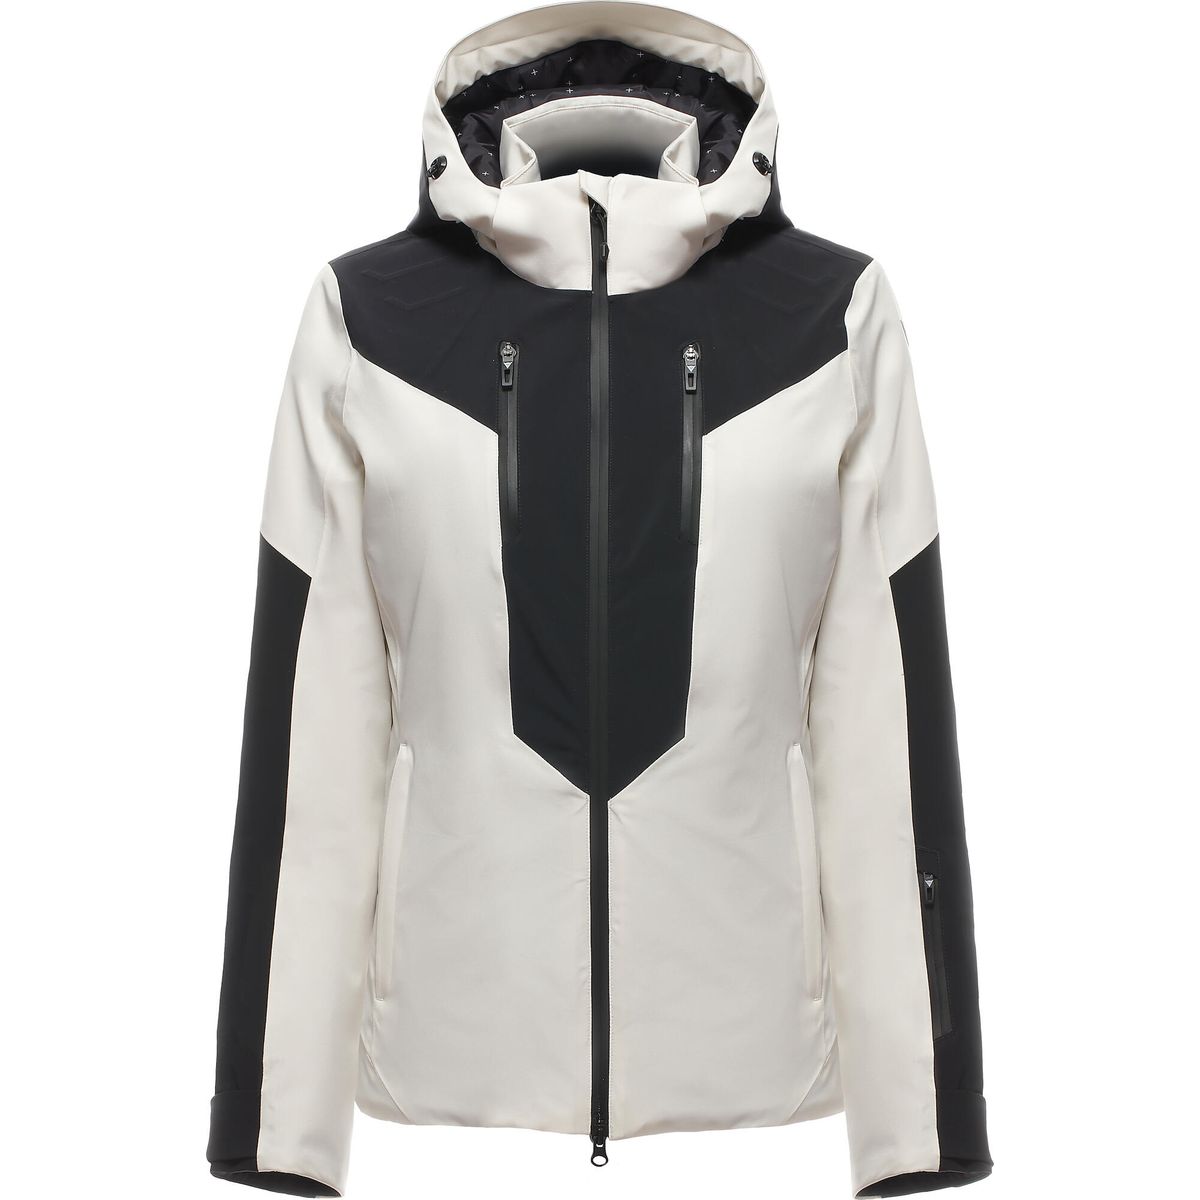
Dainese Alvea Dermizax EV WMN Core Ready Jacket lily-white/stretch-limo (81B) S 2047400035-81B-SDie Alvea Dermizax EV WMN Core Ready Jacke von Dainese ist die ideale Wahl für Skifahrerinnen, die höchste technische Leistung auf der Piste erwarten. Hergestellt aus Dermizax® EV, bietet die Jacke eine außergewöhnliche Wasserdichtigkeit und Atmungsaktivität von 20.000 mm und 20.000 g/m²/24h. Diese hoch elastische Membran sorgt für eine komfortable Passform und ermöglicht volle Bewegungsfreiheit, um das Skifahren in vollen Zügen zu genießen. Die Jacke kombiniert das strapazierfähige Außenmaterial mit einem warmen PrimaLoft® Black-Futter, das für seine Leichtigkeit, Komprimierbarkeit und exzellente Wärmeisolierung bekannt ist. Vollständig versiegelte Nähte und wasserdichte Reißverschlüsse bieten zusätzlichen Schutz vor den Elementen. Praktische Details wie eine Innentasche, zwei Vordertaschen, eine Skipasstasche und Cargo-Innentaschen bieten ausreichend Stauraum. Der Schneefang mit großen Silikongreifern und die verstellbare Kapuze sorgen für zusätzlichen Komfort und Schutz. Dank der verstellbaren Kordelzüge am Saum und Riemen zur Anpassung der Bündchen lässt sich die Passform individuell anpassen, um maximalen Komfort und Funktionalität zu gewährleisten. Produktdetails Gemacht für: Damen Optimal für: Skifahren Kapuze: verstellbar Wassersäule: 20000 mm Atmungsaktivität: 20000 g/m2/24h (MVTR) Features: Schneefang verklebte Nähte Atmungsaktiv Wasserdicht 1 Innentasche 2 Vordertaschen Schneefang-Bündchen Verstellbarer Kordelzug am Saum Vollständig versiegelte Naht Cargo-Innentaschen Skipasstasche Schneefang mit großen Silikongreifern Wasserdichte Reißverschlüsse Voll anpassbare Kapuze Riemen zur Anpassung der Bündchen Atmungsaktivität 20.000 g/m²/24Std Wassersäule 20.000 Mm Materialien: Outer Garment - Main fabric - 89% Polyamide 11% Elastane Sleeve inserts - 85% Polyamide 15% Elastane Inner Lining - 100% Polyester Padding - 100% Polyester295,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt ein Verfahren nach 170 Abs 2?
Wann verjährt ein Verfahren nach 170 Abs 2? **
-
Wer stellt Bescheinigung nach 850k Abs 5 ZPO aus?
Die Bescheinigung nach § 850k Abs. 5 ZPO wird in der Regel von einem Rechtsanwalt oder einer Rechtsanwältin ausgestellt. Diese Person prüft die Voraussetzungen für die Bescheinigung und bestätigt, dass der Schuldner zahlungsunfähig ist. Die Bescheinigung ist wichtig für den Antrag auf Pfändungsschutz nach § 850k ZPO und dient als Nachweis für das Gericht. Es ist wichtig, dass die Bescheinigung von einer qualifizierten Person ausgestellt wird, um rechtliche Konsequenzen zu vermeiden. Wer letztendlich die Bescheinigung ausstellt, hängt von den individuellen Umständen des Falles ab. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.